
Nota editorial: este texto é uma análise jurídica e política de opinião. As referências a fatos e atos institucionais são acompanhadas por fontes públicas. Menções a investigações ou procedimentos não equivalem a conclusão de responsabilidade individual.
Artigo jurídico de opinião — Direito Público Comparado
Rafael Sousa dos Santos Cariry
OAB/GO 59.934 | OAB/MG 246.221
Rafael Sousa Advocacia
Data de corte: 3 de novembro de 2026.
Resumo
Este artigo sustenta que a segurança jurídica da propriedade e a liberdade econômica devem orientar a organização fiscal e o desenvolvimento urbano brasileiros, sem afastar a função social, as exigências ambientais ou o financiamento das responsabilidades públicas. A comparação com Mônaco evidencia a importância da clareza das bases tributárias, da distinção entre receitas fiscais e patrimoniais e da coordenação entre planejamento estatal e investimento privado. Examina-se a composição da receita monégasca de 2025, o regime convencional com a França e, no Brasil, a estimativa da carga tributária e a transição para CBS e IBS. Mareterra é considerado a partir do edital de 2013 e da Lei monégasca nº 1.427/2016, distinguindo-se estimativa de infraestrutura, autorização de cessão e titularidade imobiliária efetiva. A análise constitucional brasileira demonstra que função social e poder de polícia não dispensam pressupostos legais, devido processo e garantias indenizatórias. Defendem-se transparência fiscal, estabilidade interpretativa, licenciamento coordenado, disciplina patrimonial explícita e aplicação rigorosamente procedimental dos instrumentos urbanísticos. A lição comparativa não é copiar um principado, mas tornar a proteção de direitos uma condição efetiva do planejamento e do investimento.
Palavras-chave: Direito Público Comparado; segurança jurídica; propriedade privada; liberdade econômica; tributação; desenvolvimento urbano; Brasil; Mônaco.
1. A tese: proteger a propriedade é uma escolha de desenvolvimento
A propriedade privada não deve ser tratada pelo Direito Público brasileiro como obstáculo a ser tolerado até que o planejamento estatal encontre oportunidade de restringi-la. Ela é direito fundamental e princípio da ordem econômica, articulado à livre iniciativa e à função social. A segurança de sua aquisição, utilização e transmissão integra a própria capacidade de cidadãos e empresas planejarem o futuro. Um urbanismo juridicamente consistente precisa organizar essa liberdade, não convertê-la em dependência permanente de decisões imprevisíveis (Brasil, 1988, arts. 5º, XXII–XXIII, e 170).
A tese deste artigo é afirmativa: o Brasil deve valorizar a previsibilidade tributária, a proteção patrimonial e a coordenação administrativa como elementos constitutivos do desenvolvimento urbano. Financiar serviços e ordenar cidades são atribuições legítimas do Estado; o modo de exercê-las, entretanto, deve ampliar a possibilidade de investimento lícito e respeitar posições jurídicas protegidas. A função social não é uma autorização genérica para esvaziar o direito de propriedade, assim como a necessidade de receita não torna indiferentes a complexidade fiscal e a instabilidade interpretativa.
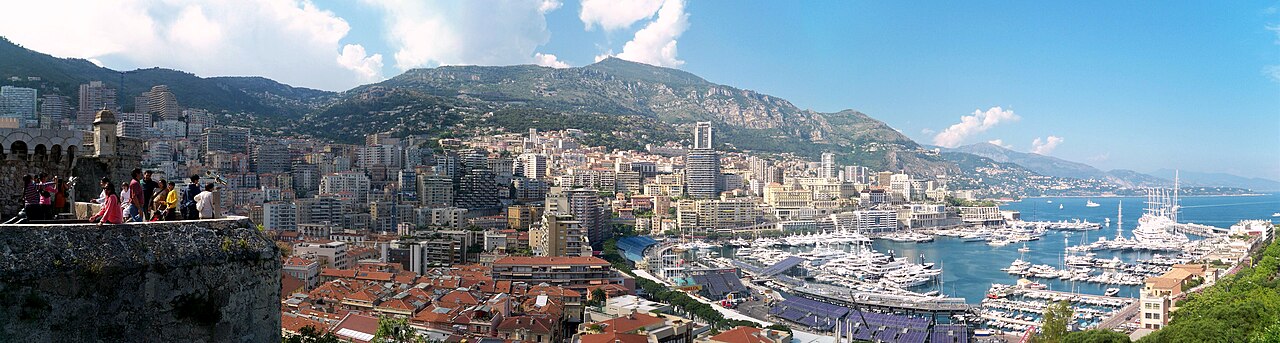
Mônaco oferece um contraponto útil porque sua organização combina tributação do consumo, receitas patrimoniais, vínculos convencionais com a França e uma experiência de expansão territorial articulada com um operador privado. Não é um espaço sem Estado nem sem tributos. Seu interesse comparativo está na possibilidade de examinar instrumentos pelos quais planejamento público e exploração econômica de ativos podem coexistir, com destinações patrimoniais previamente delimitadas.
As diferenças entre um principado de pequena dimensão e uma federação continental impedem a reprodução literal de soluções. Não impedem, porém, uma escolha institucional brasileira em favor de regras claras, procedimentos coordenados e proteção de direitos. Esta é uma posição normativa de Direito Público, não a afirmação de que os dados disponíveis demonstrariam superioridade econômica universal de um país ou causalidade entre determinado tributo e determinado investimento.
A análise documental mantém distintos os indicadores orçamentários, a carga em relação ao PIB, as estimativas e as autorizações legais. Os limites de confirmação são apresentados nos pontos em que afetam a argumentação. Essa disciplina permite sustentar uma opinião firme sem transformar inferências em fatos.
2. O modelo fiscal monégasco: financiar o Estado sem reduzir o debate a um imposto
2.1. Renda pessoal, antecedentes históricos e relação com a França
A descrição institucional de Mônaco como jurisdição sem imposto monégasco geral sobre a renda pessoal exige precisão. A página governamental específica sobre fiscalidade dos particulares não pôde ser diretamente confirmada na verificação documental utilizada neste artigo; essa descrição, portanto, não é tomada como demonstração exaustiva do regime atual. Já o texto primário da ordenança de 8 de fevereiro de 1869 foi examinado e permite afirmar algo delimitado: foram suprimidas a contribution foncière, a contribution personnelle et mobilière e o impôt des patentes. Seu artigo único não emprega a expressão moderna “imposto de renda das pessoas físicas” nem institui expressamente uma exoneração universal da renda (Mônaco, 1869).
Separar o antecedente histórico da descrição contemporânea evita uma genealogia normativa artificial. Também impede a conclusão de que a residência no Principado, por si só, extinguiria obrigações fiscais perante outros países. Nacionalidade, residência, histórico de residência, fonte dos rendimentos e regras estrangeiras continuam relevantes para a situação concreta.
O artigo 7 da Convenção Fiscal franco-monégasca de 18 de maio de 1963 sujeita à tributação francesa da renda os nacionais franceses que transferem domicílio ou residência para Mônaco ou não comprovam cinco anos de residência habitual no Principado em 13 de outubro de 1962, nas condições nele estabelecidas. O dispositivo contempla exceções para pessoas integrantes ou dependentes da Casa Soberana e para funcionários, agentes e empregados dos serviços públicos monégascos com residência habitual anterior àquela data. Contém, ainda, regra temporal própria sobre rendimentos de 1965 para determinados franceses anteriormente domiciliados fora da França metropolitana. Não há, no artigo consultado, exceção autônoma fundada simplesmente no nascimento em Mônaco (Mônaco; França, 1963a, art. 7).
A Convenção Aduaneira de 1963, por sua vez, estabelece união aduaneira e aplicação da legislação aduaneira francesa no Principado. Pela relação especial com a França, Mônaco integra o território aduaneiro da União Europeia, mas não é Estado-membro. Essa integração não significa que todo o seu sistema tributário seja francês (Mônaco; França, 1963b; Serviço Europeu de Ação Externa, s.d.).
2.2. Consumo e receitas patrimoniais
A TVA é tributo indireto sobre o consumo. A página oficial monégasca informa sua aplicação nas mesmas bases e taxas francesas e indica taxa normal de 20%, reduzida de 10% e de 5,5% para produtos de primeira necessidade. Essa informação não dispensa o exame das regras específicas de cada operação (Mônaco, 2026).
Em 2025, a receita total do Estado alcançou € 2.464,7 milhões, dos quais € 1.239,1 milhões corresponderam à rubrica transactions commerciales, identificada como TVA. O Focus nº 169 publica participação de 50,3%, compatível com a proporção calculada a partir dos montantes (IMSEE, 2026a).
Quadro 1 — Receitas selecionadas do Estado de Mônaco em 2025
| Categoria | Valor em milhões de euros | Participação na receita total |
|---|---|---|
| Transações comerciais — TVA | 1.239,1 | 50,3% |
| Transações jurídicas | 334,1 | 13,6% |
| Lucros comerciais | 306,5 | 12,4% |
| Domínio imobiliário | 280,8 | 11,4% |
| Domínio financeiro | 95,3 | 3,9% |
| Demais categorias — residual calculado | 208,9 | 8,5% |
| Receita total | 2.464,7 | 100,0% |
Fonte: IMSEE (2026a; 2026b, p. 89). Participações calculadas sobre o total e arredondadas a uma casa decimal. O residual de € 208,9 milhões resulta da diferença entre o total e as cinco rubricas selecionadas, não de uma rubrica oficial única. A publicação discrimina monopólios concedidos (€ 62,6 milhões), outras receitas (€ 60,2 milhões), direitos aduaneiros (€ 45,7 milhões) e monopólios explorados pelo Estado (€ 40,5 milhões), cuja soma dos valores apresentados é € 209,0 milhões. A diferença de € 0,1 milhão é compatível com a apresentação de montantes arredondados; sua causa específica não é explicitada nas fontes consultadas.
Há uma divergência documental efetiva: o gráfico de Monaco en chiffres 2026, p. 89, imprime 51,1% para TVA, embora os valores monetários da mesma página produzam aproximadamente 50,27%. O gráfico também apresenta 13,8%, 12,6% e 11,6% para transações jurídicas, lucros comerciais e domínio imobiliário, distintos das proporções do quadro. Adotam-se aqui os percentuais derivados dos montantes, sem atribuir causa não confirmada à inconsistência gráfica (IMSEE, 2026a; 2026b, p. 89).
A natureza das receitas importa tanto quanto sua magnitude. “Domínio imobiliário” compreende rendas de imóveis estatais locados e de estacionamentos públicos; “domínio financeiro”, rendimentos de valores mobiliários e juros bancários. São receitas patrimoniais, não automaticamente tributos. “Transações jurídicas” inclui direitos de mutação, direitos sobre outros atos civis e administrativos e taxas sobre seguros, não apenas transmissão imobiliária. “Lucros comerciais” corresponde ao imposto sobre os lucros (IMSEE, 2026a).
A composição não isola a parcela imobiliária da TVA nem mede a carga fiscal monégasca sobre o PIB. Sua contribuição ao debate brasileiro é outra: uma política fiscal responsável deve explicitar como arrecada e como administra seus ativos. A valorização da propriedade privada é compatível com receitas públicas diversificadas e com gestão patrimonial transparente.
3. Brasil: carga tributária e responsabilidade na implementação do IVA dual
O Tesouro Nacional estimou a carga tributária bruta do Governo Geral em 32,40% do PIB em 2025, aumento de 0,18 ponto percentual sobre 2024. Trata-se de estimativa preliminar e sujeita a alteração; a própria divulgação distingue esse trabalho da publicação oficial a cargo da Receita Federal. O percentual é o maior da série 2010–2025 apresentada pelo Tesouro, não uma conclusão sobre toda série histórica ou metodologia possível (Tesouro Nacional, 2026a; 2026b).
Quadro 2 — Componentes selecionados da carga tributária brasileira
| Indicador | 2024 | 2025 |
|---|---|---|
| Carga tributária bruta total | 32,22% do PIB | 32,40% do PIB |
| Tributos sobre bens e serviços | 13,87% do PIB | 13,78% do PIB |
| Tributos sobre renda, lucros e ganhos de capital | 9,04% do PIB | 9,16% do PIB |
| Contribuições destinadas ao RGPS | 5,28% do PIB | 5,40% do PIB |
Fonte: Tesouro Nacional (2026a; 2026b). O total de 2024 corresponde à diferença informada em relação a 2025 e é compatível com a série divulgada. Os componentes selecionados não esgotam a carga. A estimativa relaciona os tributos arrecadados pelas três esferas de governo ao PIB, segundo a metodologia declarada pelo Tesouro.
Os 32,40% brasileiros não são comparáveis diretamente aos 50,3% da TVA na receita monégasca: um indicador relaciona tributos ao PIB; o outro descreve a composição de um orçamento. Também é preciso respeitar mudanças metodológicas: a Receita Federal informa que, a partir do estudo de 2024, excluiu FGTS e Sistema S e recalculou anos anteriores para comparabilidade (Receita Federal, 2024).
Essas distinções não enfraquecem a defesa da liberdade econômica. Tornam-na juridicamente mais consistente. A magnitude da receita não prova, sozinha, eficiência ou ineficiência estatal; ainda assim, é legítimo exigir que a tributação seja inteligível, que obrigações tenham fundamento claro e que seus custos de cumprimento não sejam tratados como irrelevantes. Segurança fiscal é condição para planejar investimentos, inclusive imobiliários.
A EC nº 132/2023 e a LC nº 214/2025, considerada com as alterações da LC nº 227/2026, estruturam o IVA dual: CBS federal e IBS de competência compartilhada entre estados, Distrito Federal e municípios. O Imposto Seletivo possui disciplina própria e não deve ser confundido com esses dois componentes (Brasil, 2023; 2025).
Em 2026, o ADCT prevê CBS de 0,9% e IBS estadual de 0,1%. O recolhimento é compensável com as contribuições federais indicadas na norma; inexistindo débitos suficientes, admite-se compensação com outro tributo federal ou ressarcimento em até sessenta dias mediante requerimento. A dispensa de recolhimento depende do cumprimento das obrigações acessórias nos termos legais, não de uma exoneração automática de todos os contribuintes (Brasil, 2023, ADCT, art. 125; Receita Federal, s.d.).
Em 2027 e 2028, ocorre a cobrança da CBS, com redução transitória de 0,1 ponto percentual, extinguem-se PIS/Cofins e o IBS permanece em 0,1%. De 2029 a 2032, a implantação do IBS observa as frações graduais de 10%, 20%, 30% e 40%, acompanhadas da redução correspondente de ICMS e ISS para 90%, 80%, 70% e 60%. Em 2033, há vigência integral do novo modelo e extinção desses dois tributos substituídos (Brasil, 2025; Receita Federal, s.d.).
Em deliberação de outubro de 2026, no TC 006.529/2026-7, o TCU calculou 11,3468%, arredondado legalmente para 11,3%, como alíquota de referência da CBS para 2027. A fixação normativa cabe ao Senado Federal por resolução. No corte deste artigo, o dado verificado é o cálculo do TCU, não uma alíquota definitiva e universalmente suportada por qualquer operação (TCU, 2026; Brasil, 2025, art. 18).
A referência procura reproduzir a arrecadação dos tributos substituídos nos parâmetros legais; regimes, créditos e demais regras alteram a incidência concreta. Não há suporte nas fontes examinadas para uma alíquota oficial do IBS de 18%–20%, nem para somá-la aos 11,3% como projeção oficial consolidada. Os 26,5% presentes em mecanismos específicos da LC nº 214/2025 não constituem teto geral automático do IVA dual. A posição defendida é exigir implementação previsível e fiscalizável, sem apoiar a crítica em percentuais indevidamente agregados.
4. Mareterra: planejamento público, operação privada e definição patrimonial
Mareterra interessa ao Direito Público não apenas pela expansão sobre o mar, mas pela arquitetura jurídica destinada a compatibilizar infraestrutura pública e exploração privada. O edital de 3 de maio de 2013 descreveu aproximadamente seis hectares na Anse du Portier e atribuiu ao operador o financiamento, a concepção e a execução das infraestruturas e superestruturas, além da comercialização das superfícies que lhe coubessem. Previu a entrega ao Estado das novas infraestruturas, vias e redes e de outras superfícies em proporções a negociar (Mônaco, 2013).
O edital estimou aproximadamente € 1 bilhão TTC, isto é, incluídos tributos, para as infraestruturas, excluídas as superestruturas. Não é gasto estatal realizado nem custo final auditado do empreendimento. Não se adota uma estimativa global de € 2 bilhões, por falta de confirmação nas fontes primárias examinadas. Tampouco o encargo contratual previsto para o operador comprova, sozinho, a estrutura financeira efetivamente executada.
O desenho exigia estudo de impacto completo, medidas redutoras e eventualmente compensatórias, atenção ao meio marinho e um ecoquartier com espaços e áreas verdes públicos. A associação com investimento privado não eliminava, portanto, finalidades públicas e condicionantes ambientais. A inauguração oficial ocorreu em 4 de dezembro de 2024, com abertura ao público no dia seguinte (Mônaco, 2013; 2024).
A base normativa final é decisiva. O projeto nº 941, depositado em 2015, foi retirado em 10 de maio de 2016 e substituído pelo nº 948. Não é lei vigente. A Lei nº 1.427, de 4 de julho de 2016, pronunciou, com fundamento no artigo 33 da Constituição monégasca, a desafetação das parcelas e volumes numerados de 1 a 16 no plano C-2015-0943. Autorizou sua cessão total ou parcial a terceiros e determinou que os não cedidos recebessem afetação definidora de sua natureza pública ou privada (Mônaco, 2015; 2016a; 2016b).
Desafetação, autorização de cessão e titularidade efetiva são etapas distintas. Não foram examinados integralmente o tratado de concessão, atos individuais de cessão, registros imobiliários e instrumentos de condomínio. A lei sustenta a possibilidade jurídica de destinações públicas e privadas, mas não prova a propriedade atual de cada unidade. Por isso, não se adotam inventários residenciais, preços por metro quadrado ou totais de áreas públicas sem suporte confirmado.
A lição afirmativa é a importância de organizar juridicamente a criação de ativos: delimitar bens, obrigações, riscos e contrapartidas antes da exploração econômica. O caso documenta planejamento e uma operação concebida com financiamento a cargo do operador; não demonstra ausência de controle nem autoriza acusação de arbitrariedade. Para o Brasil, interessa a disciplina institucional, não a importação de uma expansão marítima ou de um mercado imobiliário específico.
5. Garantias brasileiras: função social com legalidade, procedimento e indenização
A Constituição protege a propriedade, exige sua função social e assegura devido processo, contraditório e ampla defesa. O artigo 170 reúne propriedade privada e função social na ordem econômica fundada também na livre iniciativa. Interpretar essas normas conjuntamente significa recusar dois desvios: a liberdade de construir sem regras e a utilização de objetivos urbanísticos como justificativa suficiente para qualquer sacrifício patrimonial (Brasil, 1988).
O artigo 182 atribui ao Município a execução da política urbana e define o plano diretor como instrumento básico para cidades com mais de vinte mil habitantes. A propriedade urbana cumpre sua função social conforme as exigências fundamentais de ordenação nele expressas. Isso exige critérios normativos cognoscíveis. A expressão “função social” não substitui a indicação da obrigação concreta, da competência, do procedimento e dos meios de defesa.
Para imóveis não edificados, subutilizados ou não utilizados, a Constituição e o Estatuto da Cidade impõem uma sequência, não uma desapropriação imediata. A primeira etapa depende de lei municipal específica para área incluída no plano diretor, notificação do proprietário e averbação no registro imobiliário. Os prazos mínimos são de um ano para protocolar o projeto e de dois anos, após a aprovação, para iniciar as obras. A transmissão do imóvel após a notificação transfere as obrigações ao adquirente sem interromper os prazos (Brasil, 1988, art. 182, § 4º; 2001, arts. 5º–6º).
Somente o descumprimento das condições e prazos permite IPTU progressivo no tempo por cinco anos consecutivos. A alíquota anual não pode exceder duas vezes a do ano anterior, observado o teto de 15%; persistindo o descumprimento, mantém-se a máxima até o cumprimento ou a desapropriação prevista no artigo 8º. Após cinco anos de cobrança sem atendimento da obrigação, o Município poderá desapropriar mediante títulos da dívida pública (Brasil, 2001, arts. 7º–8º).
Essa desapropriação-sanção é excepcional. Os títulos dependem de aprovação prévia do Senado, com resgate em até dez anos, em parcelas anuais iguais e sucessivas, preservação do valor real e juros legais; o Estatuto especifica juros de 6% ao ano e uma base indenizatória que exclui expectativas de ganhos, lucros cessantes e juros compensatórios. Não é o regime ordinário do artigo 5º, XXIV, cuja regra é indenização justa, prévia e em dinheiro (Brasil, 1988; 2001, art. 8º).
A jurisprudência ajuda a precisar essas fronteiras. No RE 212.780, aprovação e registro do loteamento não foram equiparados à licença para edificar, sujeita às regras aplicáveis à sua expedição. No RE 178.836, a restrição já existia quando requerido o alvará, afastando o direito adquirido à construção pretendida. Essas proposições são utilizadas a partir das ementas e trechos reunidos na compilação oficial A Constituição e o Supremo, não da leitura dos inteiros teores dos acórdãos (STF, s.d.).
Os precedentes não legitimam mudanças imotivadas nem demonstram que toda limitação urbanística dispense indenização: a natureza, intensidade e efeitos da medida concreta precisam ser examinados. Na mesma compilação, o RE 191.078 distingue o depósito para imissão provisória na posse do pagamento definitivo da indenização. O depósito inicial não encerra a proteção patrimonial constitucional (STF, s.d.).
Defender a propriedade é exigir aplicação rigorosa dessas garantias. Procedimento não é formalidade dispensável diante de uma boa finalidade: é o instrumento que torna o exercício do poder justificável, contestável e controlável. O Brasil já possui uma estrutura constitucional apta a essa proteção; o compromisso necessário é fazê-la orientar a atuação administrativa cotidiana.
6. Opinião e propostas: previsibilidade como política pública
A contribuição de Mônaco deve ser traduzida em aperfeiçoamentos compatíveis com o direito brasileiro. O objetivo é deslocar o centro do debate da intensidade abstrata da intervenção para a qualidade jurídica dos instrumentos que afetam propriedade, investimento e receita.
Na reforma do consumo, União, administrações tributárias e instâncias de gestão do IBS devem publicar orientações coordenadas sobre incidência, créditos, transição e obrigações acessórias, identificando o fundamento normativo e a data de aplicação de cada regra. Cálculo técnico, resolução de fixação e aplicação concreta precisam aparecer separados. Exigir informação compreensível não depende de alterar a repartição constitucional de competências; depende de organizar sua execução. Mudanças interpretativas devem ser explicitadas, com tratamento temporal juridicamente adequado, em vez de surpreender o contribuinte mediante exigências incompatíveis entre órgãos.
Nos Municípios, propõe-se disciplina pública do procedimento de licenciamento: indicação dos documentos necessários, critérios técnicos, unidades responsáveis, prazos de decisão e recursos, com protocolo integrado e rastreável. A coordenação deve preservar as competências ambientais e urbanísticas, mas evitar que análises paralelas produzam exigências contraditórias sem solução motivada. Prazos e consequências do atraso devem ser estabelecidos pelo instrumento normativo competente; não se defende aprovação tácita indiscriminada, especialmente quando a lei exige controle específico. O proprietário deve conhecer por que seu pedido foi deferido, condicionado ou negado.
A estabilidade urbanística também exige cuidado com transições. Revisões de planos diretores e normas de uso do solo devem identificar seu impacto sobre procedimentos em curso e situações juridicamente constituídas. Nos limites da legislação aplicável, regras de transição e motivação específica podem conciliar novos objetivos urbanos com a confiança legítima. Isso não equivale a direito adquirido eterno a qualquer regime de construção, mas impede que a inexistência de tal direito seja invocada para dispensar exame da situação concreta.
No campo patrimonial, operações urbanas e parcerias devem distinguir bens públicos preservados, bens cuja alienação seja legalmente possível, direitos de exploração e obrigações do particular. A experiência de Mareterra reforça a utilidade dessa separação. No Brasil, o uso de instrumentos previstos no Estatuto da Cidade, como outorga onerosa e transferência do direito de construir, deve manter transparência sobre fundamentos, destinações e contrapartidas. Qualquer desafetação ou alienação há de observar sua disciplina própria; um arranjo econômico desejável não substitui autorização nem procedimento juridicamente exigível (Brasil, 2001).
Finalmente, a aplicação de instrumentos coercitivos deve ser verificável desde a primeira notificação. O processo municipal precisa demonstrar enquadramento no plano diretor e na lei específica, obrigação exigida, prazos, averbação e oportunidades de defesa. Antes de avançar para IPTU progressivo ou desapropriação-sanção, deve registrar o efetivo cumprimento das etapas anteriores. A criação de rotinas de controle e de acesso ao processo torna operacional uma garantia já prevista, sem abolir a função social ou inventar imunidade patrimonial.
Essas propostas assumem uma preferência inequívoca: a intervenção pública deve ser delimitada, transparente e orientada à viabilidade do investimento lícito. Seus resultados deverão ser avaliados com indicadores próprios — tempo de decisão, previsibilidade, cumprimento de obrigações e entrega de contrapartidas —, não com números fictícios de eficácia Brasil–Mônaco. Segurança jurídica não promete resultado econômico automático; oferece a base institucional sem a qual planos públicos e privados perdem consistência.
7. Conclusão
Mônaco não demonstra que o desenvolvimento dispense tributação ou planejamento estatal. Seu interesse para o Brasil está na articulação documentada de receitas do consumo e do patrimônio e, em Mareterra, na delimitação legal de destinações públicas e possibilidades privadas. A comparação exige distinguir orçamento de PIB, estimativa de custo realizado e autorização legislativa de titularidade efetiva.
No Brasil, a reforma do consumo deve ser julgada pela qualidade de sua implementação, não por somas indevidas de alíquotas. O ordenamento urbanístico, por sua vez, já estabelece que propriedade e função social convivem com pressupostos legais, sequência procedimental e garantias indenizatórias. Nenhuma finalidade urbana torna essas exigências secundárias.
A conclusão é uma escolha de Direito Público: proteger propriedade e liberdade econômica é integrar direitos ao desenvolvimento, não afastar o Estado de suas responsabilidades. O planejamento mais defensável é aquele que define competências, esclarece encargos, coordena decisões e permite contestação efetiva. A lição de Mônaco não é substituir a Constituição brasileira por outro modelo. É reforçar, dentro dela, instituições que tornem o investimento lícito previsível e a atuação estatal juridicamente responsável.
Referências
As referências abaixo correspondem aos documentos utilizados na base documental verificada, com corte em 3 de novembro de 2026. Os precedentes indicados por meio da compilação do STF são fontes indiretas quanto aos respectivos julgados; não se declara leitura de seus inteiros teores.
BRASIL. Constituição da República Federativa do Brasil de 1988. Brasília, DF, 5 out. 1988. Texto disponível em: Planalto — Constituição._
BRASIL. Lei nº 10.257, de 10 de julho de 2001. Regulamenta os arts. 182 e 183 da Constituição Federal, estabelece diretrizes gerais da política urbana e dá outras providências. Texto disponível em: Planalto — Estatuto da Cidade._
BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional. Registro e publicação disponíveis em: Senado Federal — EC nº 132/2023._
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo e dispõe sobre sua disciplina. Consideradas as alterações da LC nº 227/2026 indicadas no registro oficial. Disponível em: Senado Federal — registro da LC nº 214/2025 e alterações e Câmara dos Deputados — texto atualizado.
IMSEE — INSTITUT MONÉGASQUE DE LA STATISTIQUE ET DES ÉTUDES ÉCONOMIQUES. Finances publiques 2025. Focus, nº 169. Mônaco, maio 2026a. Disponível em: IMSEE — Focus nº 169._
IMSEE — INSTITUT MONÉGASQUE DE LA STATISTIQUE ET DES ÉTUDES ÉCONOMIQUES. Monaco en chiffres: édition 2026. Capítulo Économie, p. 89. Mônaco, 2026b. Disponível em: IMSEE — capítulo econômico._
MÔNACO. Ordonnance Souveraine du 8 février 1869 supprimant la contribution foncière, la contribution personnelle et mobilière et l’impôt des patentes. Texto disponível em: LégiMonaco — ordenança de 1869._
MÔNACO. Gouvernement Princier. Avis d’appel public à la concurrence relatif à l’extension en mer au droit de l’Anse du Portier. Journal de Monaco, nº 8119, 3 maio 2013. Disponível em: Journal de Monaco — edital._
MÔNACO. Gouvernement Princier. Projet de loi nº 941. Depositado em 4 set. 2015; retirado em 10 maio 2016. Documento histórico, não lei vigente. Disponível em: LégiMonaco — projeto nº 941 e situação legislativa._
MÔNACO. Gouvernement Princier. Projet de loi nº 948. Projeto substitutivo relativo à desafetação de parcelas e volumes da nova zona na Anse du Portier. 2016a. Disponível em: LégiMonaco — projeto nº 948._
MÔNACO. Loi nº 1.427 du 4 juillet 2016. Norma de desafetação de parcelas e volumes na nova zona realizada ao largo da Anse du Portier. 2016b. Texto disponível em: LégiMonaco — Lei nº 1.427/2016._
MÔNACO. Gouvernement Princier. Des spectacles écologiquement responsables pour l’inauguration de Mareterra. 2 dez. 2024. Comunicado sobre a inauguração e abertura ao público. Disponível em: Governo de Mônaco — inauguração de Mareterra._
MÔNACO. Gouvernement Princier. Taxe sur la valeur ajoutée (TVA). Atualização de 27 ago. 2026. Disponível em: Governo de Mônaco — TVA._
MÔNACO; FRANÇA. Convention fiscale du 18 mai 1963 entre Monaco et la France. Versão vigente consultada, modificada por avenant de 26 maio 2003, executado em Mônaco em 2005. 1963a. Disponível em: LégiMonaco — Convenção Fiscal._
MÔNACO; FRANÇA. Convention douanière du 18 mai 1963 entre Monaco et la France. Versão vigente consultada. 1963b. Disponível em: LégiMonaco — Convenção Aduaneira._
RECEITA FEDERAL DO BRASIL. Carga Tributária no Brasil 2024. Página institucional de apresentação do estudo e de sua metodologia. Referência identificada pelo ano-base. Disponível em: Receita Federal — estudo de 2024._
RECEITA FEDERAL DO BRASIL. Entenda a Reforma Tributária do Consumo. Brasília, DF, s.d. Disponível em: Receita Federal — explicação da reforma._
SERVIÇO EUROPEU DE AÇÃO EXTERNA. The European Union and the Principality of Monaco. União Europeia, s.d. Disponível em: SEAE — União Europeia e Mônaco._
STF — SUPREMO TRIBUNAL FEDERAL. A Constituição e o Supremo: artigo 182. Brasília, DF, s.d. Compilação oficial de texto constitucional, ementas e trechos; fonte indireta utilizada para RE 212.780, RE 178.836 e RE 191.078, sem consulta declarada aos inteiros teores. Disponível em: STF — compilação do art. 182._
TCU — TRIBUNAL DE CONTAS DA UNIÃO. Cálculo da Alíquota de Referência da CBS para 2027. TC 006.529/2026-7. Brasília, DF, out. 2026. Disponível em: TCU — cálculo da CBS para 2027._
TESOURO NACIONAL. Carga tributária bruta do Governo Geral atinge 32,40% do PIB em 2025. Brasília, DF, 10 abr. 2026a. Disponível em: Tesouro Nacional — divulgação da estimativa._
TESOURO NACIONAL. Carga Tributária do Governo Geral — 2025. Tesouro Transparente. Brasília, DF, 10 abr. 2026b. Página do boletim e da base da estimativa anual, série 2010–2025. Disponível em: Tesouro Transparente — publicação e série._
Temas
Brasil · Mônaco · propriedade privada · tributação · urbanismo · Mareterra · segurança jurídica
Gostou desta análise? Compartilhe com quem possa se interessar.
Continue a leitura
Artigos relacionados
Outras análises publicadas no Blog Jurídico para aprofundar o tema.
A sentença é americana. O patrimônio está no Brasil. Como transformar uma decisão em resultado?
Sentença americana, homologação pelo STJ e cumprimento federal: documentos, garantias de defesa e coordenação Brasil–EUA para recuperação patrimonial sem promessa de resultado.
Ler artigo →Cooperação Jurídica Brasil–EUAO processo está nos Estados Unidos. A prova está no Brasil. Quem pode obtê-la?
A prova localizada no Brasil pode fortalecer a defesa de contratos e propriedade em litígios americanos. Sob uma avaliação favorável à agenda de Trump, o artigo apresenta a oportunidade comercial da coordenação Brasil–EUA, com preparação eficiente, acesso legítimo e aplicação de CPC, DRCI, Convenção da Haia e LGPD.
Ler artigo →Cooperação Jurídica Brasil–EUASigilo e confiança da advocacia: defesa firme e oportunidades Brasil–EUA sob Trump
Defesa das prerrogativas e da confiança entre cliente e advogado, com avaliação favorável à reorientação de Trump. Explica como a CEP de 2026 abre oportunidades de cooperação Brasil–EUA sem exigir renúncia às proteções jurídicas, distinguindo sigilo brasileiro, privilege e work product e seus requisitos concretos.
Ler artigo →